স্ট্যান্ডার্ড চার্টার্ড ও HSBC বাংলাদেশে তাদের রিটেইল ব্যাংকিং অপারেশন বন্ধ করার সিদ্ধান্ত নিয়েছে, যা আন্তর্জাতিক ব্যাংকগুলোর আস্থা ও বৈশ্বিক কৌশল পরিবর্তনের প্রশ্ন উত্থাপন করেছে।
রিটেইল ব্যাংকিংয়ের মধ্যে ব্যক্তিগত আমানত, ক্রেডিট কার্ড, হোম লোন, ব্যক্তিগত লোন, পেমেন্ট সেবা ও ওয়েলথ ম্যানেজমেন্ট অন্তর্ভুক্ত।
আন্তর্জাতিক ব্যাংকগুলো রিটেইল সেক্টর থেকে সরে আসলেও কর্পোরেট ব্যাংকিং, ট্রেড ফাইন্যান্স ও ইনস্টিটিউশনাল ব্যাংকিংয়ে ফোকাস বাড়াচ্ছে।
বৈশ্বিক ব্যাংকিং কৌশল ও অর্থনৈতিক কারণগুলির ফলে অপারেটিং খরচ ও মূলধন রিটার্নের উপর প্রভাব পড়ছে।
বাংলাদেশের স্থানীয় ব্যাংকগুলোর শাখা নেটওয়ার্ক, গ্রাহক সম্পর্ক ও ডিজিটাল সেবায় উন্নতি হয়েছে, ফলে বিদেশি ব্যাংকের প্রতিযোগিতামূলক সুবিধা কমে গেছে।
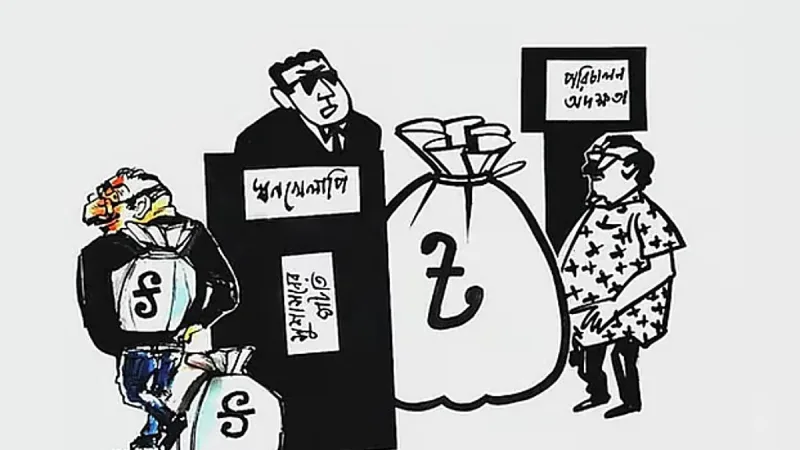
বাংলাদেশের ব্যাংকিং সেক্টর বর্তমানে নন-পারফর্মিং লোন, মূলধন ঘাটতি, দুর্বল কর্পোরেট গভার্নেন্স ও ডিপোজিটরির আস্থার সংকটের মুখোমুখি।
মধ্য ২০২৬ পর্যন্ত মোট ব্যাংকিং সেক্টরের প্রায় এক-তৃতীয়াংশ লোন নন-পারফর্মিং হয়ে গেছে, যা বিশ্বব্যাংকও উল্লেখ করেছে।
এই সিদ্ধান্তগুলো আন্তর্জাতিক ব্যাংকগুলোর সম্পূর্ণ আস্থাহীনতা নয়, বরং রিটেইল ব্যাংকিং থেকে সরে আসা ও অন্যান্য সেগমেন্টে ফোকাসের অংশ।
স্থানীয় ব্যাংকগুলো বিদেশি ব্যাংকের রিটেইল ব্যবসা গ্রহণ করলে আমানত, ক্রেডিট কার্ড গ্রাহক ও কর্মচারী পেতে পারে, তবে লোনের গুণমান, গ্রাহক ধরে রাখা ও প্রযুক্তি ইন্টিগ্রেশন চ্যালেঞ্জ।
বাংলাদেশ ব্যাংককে সঠিক মূল্যায়ন, অধিগ্রহণকারী ব্যাংকের আর্থিক ক্ষমতা ও গ্রাহক ও কর্মচারীর স্বার্থ রক্ষা নিশ্চিত করতে হবে।
ব্যাংকিং সেক্টরের মূল চ্যালেঞ্জ হল প্রতিষ্ঠানিক বিশ্বাসযোগ্যতা পুনরুদ্ধার করা, বোর্ডে যোগ্য সদস্য, স্বচ্ছতা, সম্পর্কিত পক্ষের লোন নিয়ন্ত্রণ ও নন-পারফর্মিং লোন পুনরুদ্ধার।
রিটেইল ব্যাংকিং থেকে সরে আসা বৈশ্বিক কৌশল পরিবর্তনকে প্রতিফলিত করে, তবে স্থানীয় ব্যাংকগুলোর জন্য তাদের সক্ষমতা প্রদর্শনের সুযোগও।
উৎস: Prothom Alo English