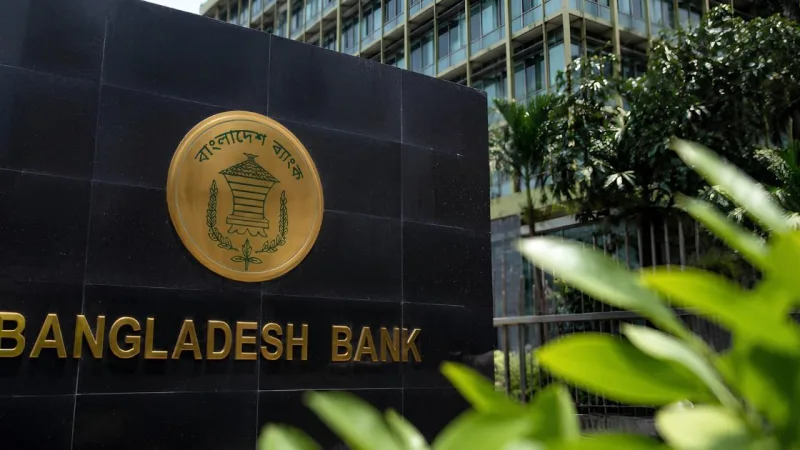
ইত্তেফাকের প্রতিবেদনে বাংলাদেশ ব্যাংকের ‘দ্য কস্ট অব ক্যাশ স্টাডি ইন বাংলাদেশ: আ কম্পারেটিভ অ্যানালাইসিস অব ক্যাশ অ্যান্ড ডিজিটাল পেমেন্ট’ শীর্ষক গবেষণার ফলাফল তুলে ধরা হয়েছে। গবেষণায় দেখা গেছে, ২০২৩ সালে দেশে নগদ লেনদেনের বার্ষিক ব্যয় প্রায় ১ লাখ ৭০ হাজার কোটি টাকা, যা মোট দেশজ উৎপাদনের (জিডিপি) ৩.২৪ %। একই বছরে ডিজিটাল লেনদেনের ব্যয় ৫,৯৬৪ কোটি টাকা, যা জিডিপির মাত্র ০.১১ %।
মাথাপিছু হিসাব অনুযায়ী, নগদ লেনদেনে বছরে ব্যয় প্রায় ৯,৯৩৮ টাকা, যেখানে ডিজিটাল লেনদেনে তা মাত্র ৩৪৮ টাকা। এই পার্থক্য নগদ অর্থের ওপর নির্ভরতা কমিয়ে ডিজিটাল লেনদেন বাড়ানোর সম্ভাবনা নির্দেশ করে।
ব্যান্কের দৃষ্টিকোণ
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক মো. সিরাজুল ইসলাম উল্লেখ করেন, নগদ অর্থ ব্যবস্থাপনার সঙ্গে মুদ্রা ছাপানো, পরিবহন, নিরাপত্তা, শাখা ও এটিএম পরিচালনা ইত্যাদি ব্যয় যুক্ত থাকে। তিনি বলেন, নোটের পুরোনো, ক্ষতিগ্রস্ত বা ছেঁড়া হওয়ায় নতুন নোট ছাপাতে হয়, ফলে পুনরাবৃত্ত ব্যয় সৃষ্টি হয়। ডিজিটাল লেনদেনের ব্যবহার বাড়লে এসব ব্যয় কমে যাবে এবং লেনদেনের রেকর্ড সংরক্ষণের মাধ্যমে দুর্নীতি ও চুরির ঝুঁকি হ্রাস পাবে।
গবেষণায় দেখা গেছে, নগদ লেনদেনের ফলে ব্যাংকগুলোকে বছরে প্রায় ৩৬,৮০০ কোটি টাকা ব্যয় করতে হয় (জিডিপির ০.৭০ %), আর ভোক্তাদের এ-সংক্রান্ত ব্যয় প্রায় ২৮,০০০ কোটি টাকা (জিডিপির ০.৫৩ %)। বাংলাদেশ ব্যাংকের নিজস্ব নগদ ব্যবস্থাপনা ব্যয় প্রায় ৪০০ কোটি টাকা।
ছায়া অর্থনীতি ও রাজস্ব ক্ষতি
গবেষণায় ছায়া অর্থনীতির কারণে সরকারের সম্ভাব্য রাজস্ব ক্ষতি ৯৩,৩০০ কোটি টাকা (জিডিপির ১.৭৭ %) হিসেবে উল্লেখ করা হয়েছে, যা নগদ লেনদেনের মোট প্রাক্কলিত ব্যয়ের ৫৪.৭৬ %। যদিও এই ক্ষতি হিসাবের বাইরে রাখা হয়েছে, গবেষণায় উল্লেখ করা হয়েছে যে নগদ লেনদেনের ব্যয় ডিজিটাল লেনদেনের তুলনায় প্রায় ১২ গুণ বেশি।
ডিজিটাল লেনদেনের আর্থিক দিক ও চ্যালেঞ্জ
ডিজিটাল লেনদেনের মাধ্যমে বছরে আনুমানিক ২,৩০০ কোটি টাকা আয় হয়, তবে পরিচালন ব্যয় ৫,৯৬৪ কোটি টাকা, ফলে প্রায় ৩,৬৬৪ কোটি টাকা ঘাটতি দেখা যায়। প্রধান বাধা হিসেবে ব্যবসায়ীদের উচ্চ মাশুল, লেনদেনের নিষ্পত্তিতে বিলম্ব, পেমেন্ট সিস্টেমের আন্তসংযোগের সীমাবদ্ধতা এবং অনির্ভরযোগ্য ইন্টারনেট সংযোগ উল্লেখ করা হয়েছে। এছাড়া প্রতারণা, লেনদেন ব্যর্থতা এবং ডিজিটাল প্রযুক্তি ব্যবহারে সীমিত দক্ষতা গ্রাহক ও ব্যবসায়ীর আগ্রহ কমিয়ে দেয়।
অন্যান্য মিডিয়ার প্রতিবেদন
‘আলোকিত বাংলাদেশ’ এবং ‘ঢাকা পোস্ট’ উভয়ই একই গবেষণার ওপর ভিত্তি করে নগদ লেনদেনের ব্যয় ও ডিজিটাল লেনদেনের তুলনা তুলে ধরেছে। আলোকিত বাংলাদেশ উল্লেখ করেছে যে মোট লেনদেনের ৮০ % এর বেশি এখনও নগদে সম্পন্ন হয়, আর ঢাকা পোস্ট উল্লেখ করেছে যে ব্যাংকগুলোর নগদ ব্যয় প্রায় ৩৬,৮০০ কোটি টাকা এবং বাংলাদেশ ব্যাংকের নগদ ব্যবস্থাপনা ব্যয় প্রায় ৪০০ কোটি টাকা। উভয়ই ইত্তেফাকের তথ্যের সঙ্গে সামঞ্জস্যপূর্ণ।
ডিজিটাল লেনদেনের প্রসার ও নীতি
বাংলাদেশ ব্যাংক আন্তসংযোগযোগ্য ডিজিটাল লেনদেনকে উৎসাহিত করতে ‘বাংলা কিউআর’কে জাতীয় মানদণ্ড হিসেবে চালু করেছে। ১ অক্টোবর ২০২৬ থেকে বাংলা কিউআর লেনদেনে ইন্টারচেঞ্জ রিইম্বার্সমেন্ট ফি শূন্য শতাংশ নির্ধারণ করা হয়েছে, যা ব্যবসায়ীদের জন্য আকর্ষণীয় করার লক্ষ্য। তবে এই উদ্যোগের কার্যকারিতা ব্যবসায়ী ও ভোক্তাদের গ্রহণযোগ্যতার ওপর নির্ভর করবে।
উৎস: ইত্তেফাক